Domain kühlingen.de kaufen?
Wir ziehen mit dem Projekt
kühlingen.de um.
Sind Sie am Kauf der Domain
kühlingen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kühlingen.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
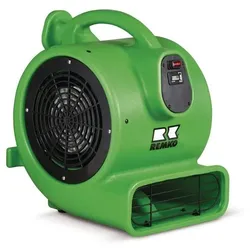
Remko Klima u.Wärme Hochleistungs-Ventilator RTV 20Ausführung=BodenWerkstoff=KunststoffFarbe=sonstigeLuftmenge unbelastet=1800 m3/hLeistungsaufnahme=500 kWAnschlussspannung=230 VElektrischer Anschluss=Anschlusskabel mit SteckerSchutzart (IP)=IPX4Höhe=430 mmBreite=310 mmTiefe=380 mm317,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Twardoch, Szczepan: KälteKälte , Roman | Nominiert für den Preis der Leipziger Buchmesse 2025 , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240416, Produktform: Leinen, Autoren: Twardoch, Szczepan, Übersetzung: Kühl, Olaf, Seitenzahl/Blattzahl: 432, Themenüberschrift: FICTION / Historical, Keyword: 1937; 20. Jahrhundert; Bloodlands; Bücher Neuerscheinungen 2024; Erster Weltkrieg; Existenzialismus; Gegenwartsliteratur; Gewalt; Gewaltgeschichte; Gulag; Historienromane; Historischer Roman; Kamtschatka; Karl Radek; Korjaken; Norwegen; Polen; Polnischer Bestseller; Roman historisch; Romane Neuerscheinungen 2024; Russische Revolution; Russland; Schamanismus; Sibirien; Sowjetunion; Spitzbergen; Stalin; Stalinismus; Taiga; Terror; Terrorjahr; Tundra; Zarenreich; deutsche Romane; historisch Romane; historische Romane Neuerscheinungen 2024; polnische Literatur; zeitgenössische Literatur; Überlebenskampf, Fachschema: Skandinavien / Roman, Erzählung~Sibirien, Fachkategorie: Abenteuerromane~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Umwelt~Belletristik: Themen, Stoffe, Motive: Politik, Region: Nordeuropa, Skandinavien~Russland: Sibirien, Zeitraum: Periode des Ersten Weltkrieges (ca. 1914 bis ca. 1918), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Verlag: Rowohlt.Berlin Verlag GmbH, Länge: 208, Breite: 135, Höhe: 39, Gewicht: 516, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko Klima u.Wärme Hochleistungs-Ventilator RTV 35Ausführung=BodenWerkstoff=KunststoffFarbe=sonstigeLuftmenge unbelastet=2600 m3/hLeistungsaufnahme=770 kWAnschlussspannung=230 VElektrischer Anschluss=Anschlusskabel mit SteckerSchutzart (IP)=IPX4Höhe=480 mmBreite=390 mmTiefe=470 mm394,02 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
KS Tools Kälte-Klima-Steckschlüssel-Satz, 19-tlg - 130.0300metrische Größenfür alle gängigen Absperrventile geeignetideale Satzzusammenstellung für Kälte-Klima-TechnikGrößen 1/4 + 5/16 am RatschenkopfGrößen 8,5 + 13,0 mm, 3/8 am Ratschengriffmatt satiniertChrom Vanadiumin stabilem Kunststoffkoffer81,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **

Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
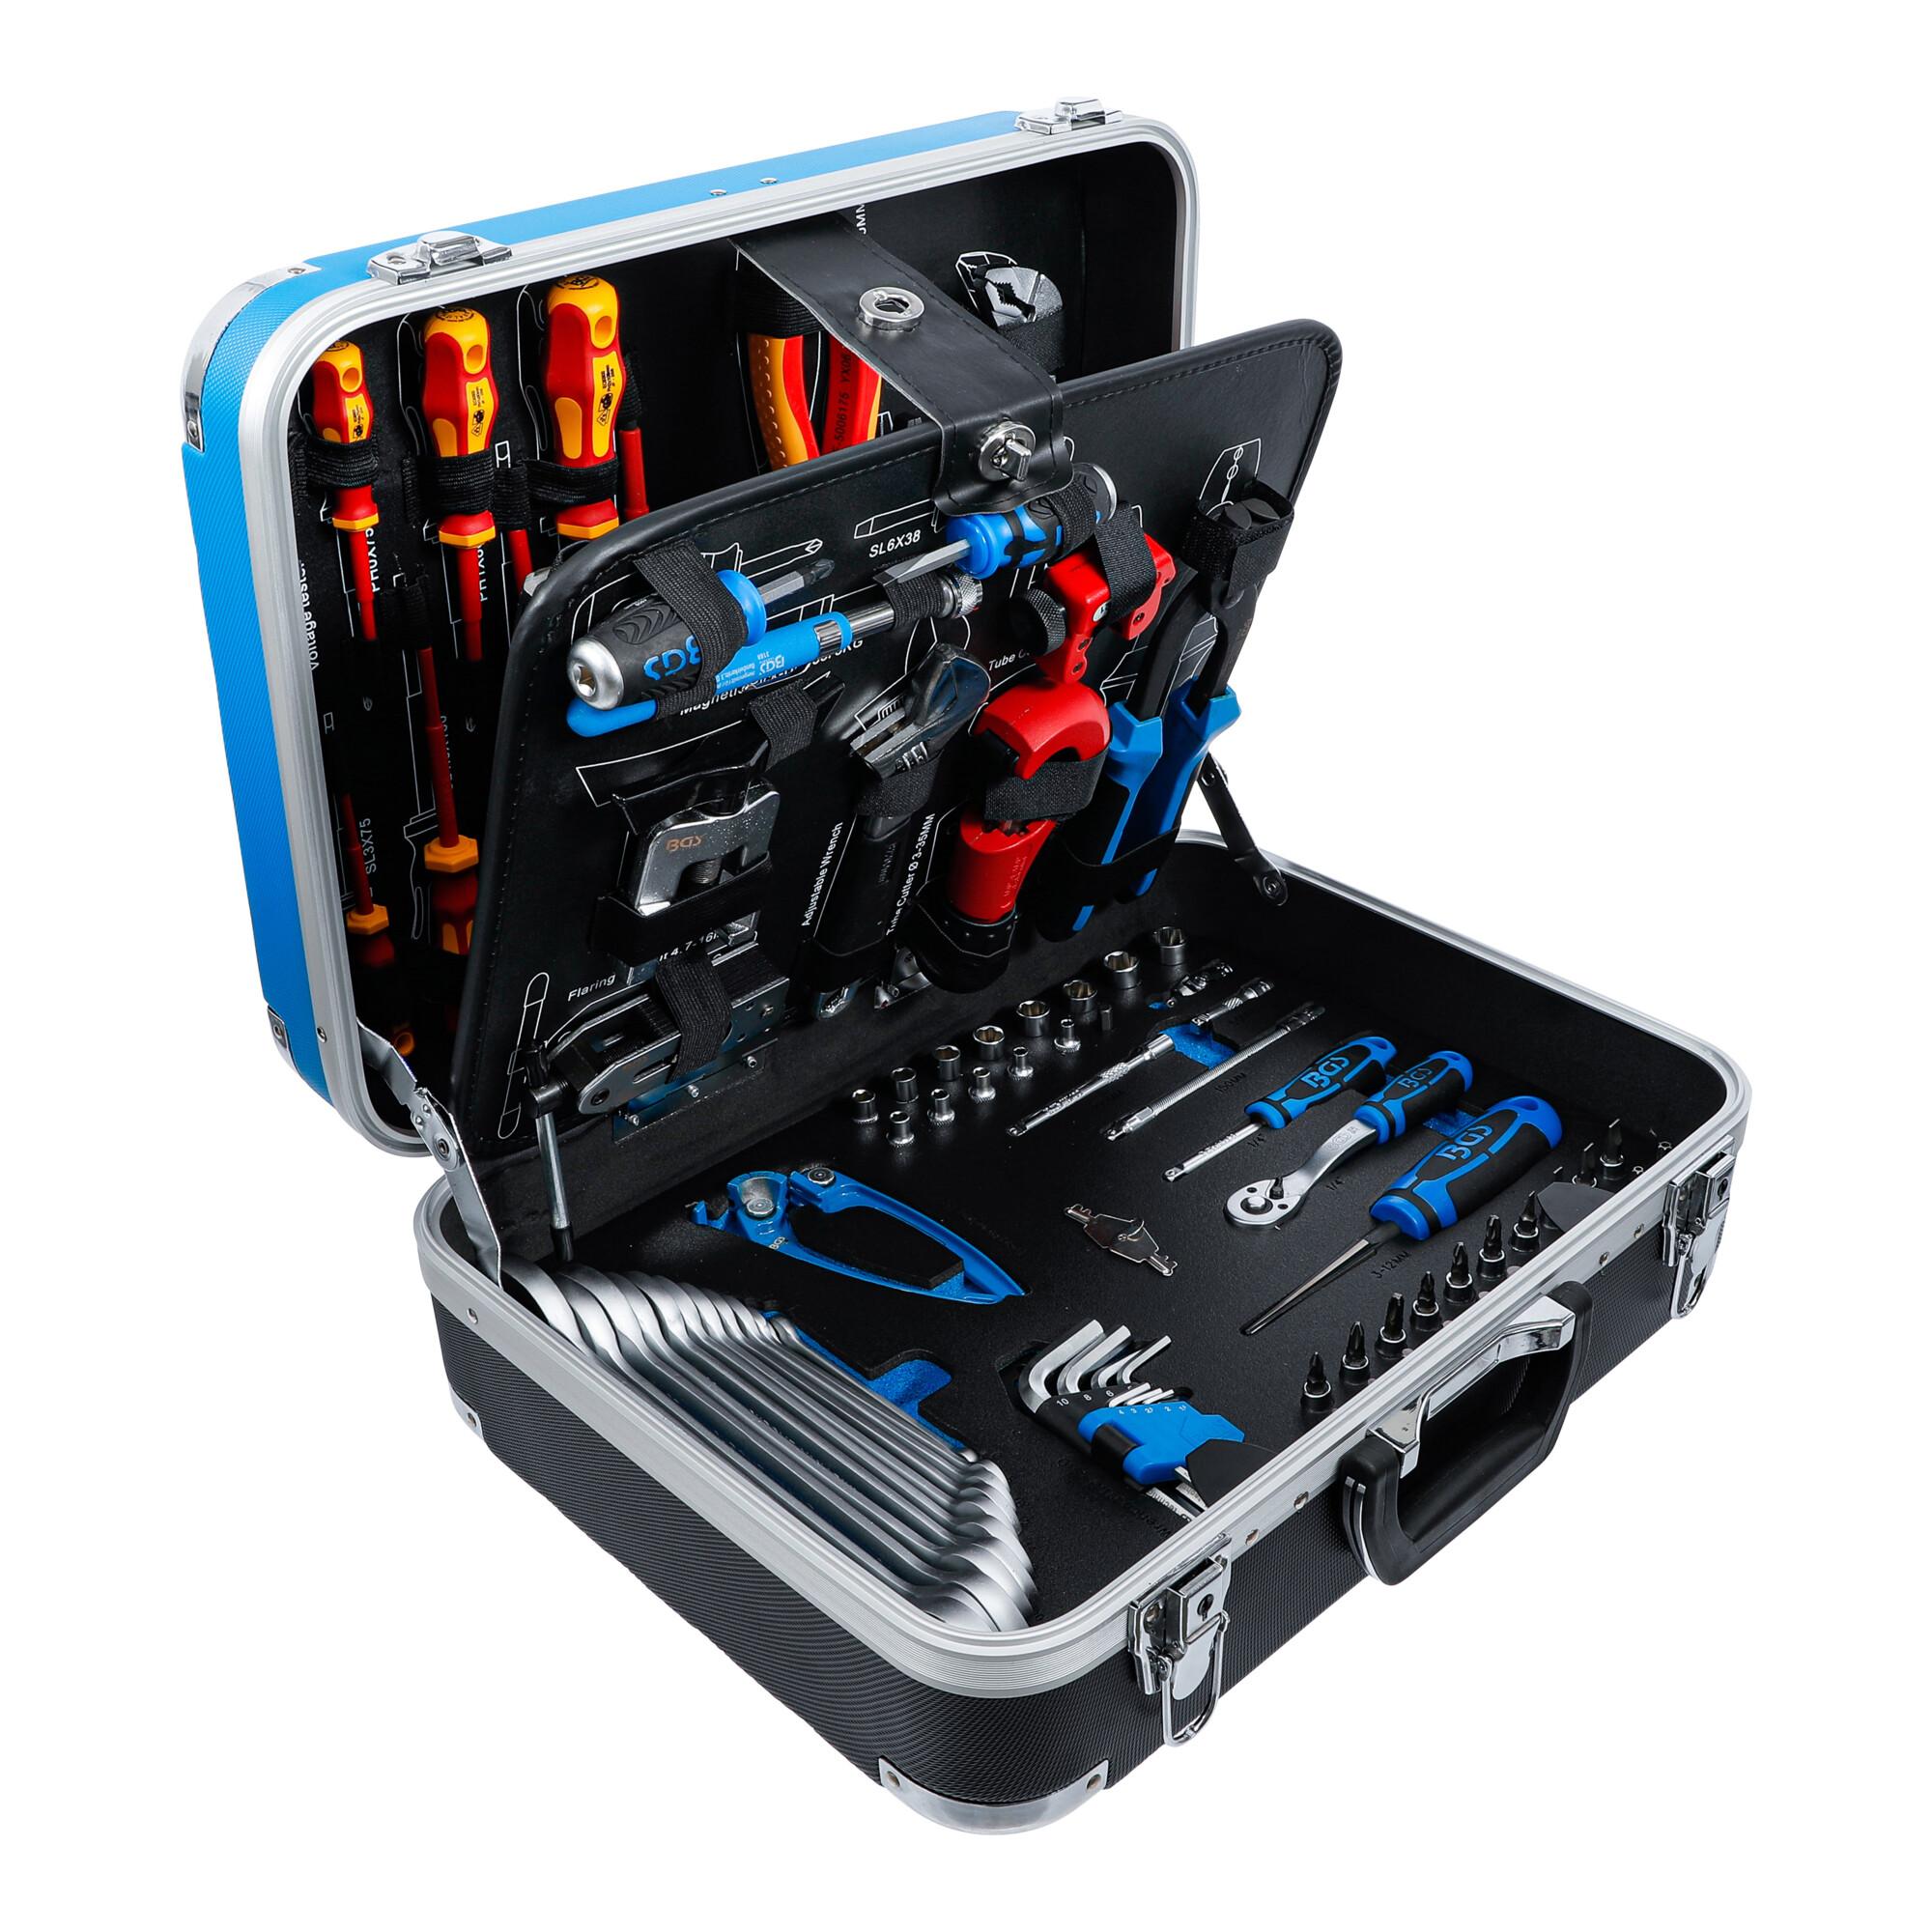
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko Klima u.Wärme Hochleistungs-Ventilator RTV 20Ausführung=BodenWerkstoff=KunststoffFarbe=sonstigeLuftmenge unbelastet=1800 m3/hLeistungsaufnahme=500 kWAnschlussspannung=230 VElektrischer Anschluss=Anschlusskabel mit SteckerSchutzart (IP)=IPX4Höhe=430 mmBreite=310 mmTiefe=380 mm317,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Twardoch, Szczepan: KälteKälte , Roman | Nominiert für den Preis der Leipziger Buchmesse 2025 , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240416, Produktform: Leinen, Autoren: Twardoch, Szczepan, Übersetzung: Kühl, Olaf, Seitenzahl/Blattzahl: 432, Themenüberschrift: FICTION / Historical, Keyword: 1937; 20. Jahrhundert; Bloodlands; Bücher Neuerscheinungen 2024; Erster Weltkrieg; Existenzialismus; Gegenwartsliteratur; Gewalt; Gewaltgeschichte; Gulag; Historienromane; Historischer Roman; Kamtschatka; Karl Radek; Korjaken; Norwegen; Polen; Polnischer Bestseller; Roman historisch; Romane Neuerscheinungen 2024; Russische Revolution; Russland; Schamanismus; Sibirien; Sowjetunion; Spitzbergen; Stalin; Stalinismus; Taiga; Terror; Terrorjahr; Tundra; Zarenreich; deutsche Romane; historisch Romane; historische Romane Neuerscheinungen 2024; polnische Literatur; zeitgenössische Literatur; Überlebenskampf, Fachschema: Skandinavien / Roman, Erzählung~Sibirien, Fachkategorie: Abenteuerromane~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Umwelt~Belletristik: Themen, Stoffe, Motive: Politik, Region: Nordeuropa, Skandinavien~Russland: Sibirien, Zeitraum: Periode des Ersten Weltkrieges (ca. 1914 bis ca. 1918), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Verlag: Rowohlt.Berlin Verlag GmbH, Länge: 208, Breite: 135, Höhe: 39, Gewicht: 516, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Remko Klima u.Wärme Hochleistungs-Ventilator RTV 35Ausführung=BodenWerkstoff=KunststoffFarbe=sonstigeLuftmenge unbelastet=2600 m3/hLeistungsaufnahme=770 kWAnschlussspannung=230 VElektrischer Anschluss=Anschlusskabel mit SteckerSchutzart (IP)=IPX4Höhe=480 mmBreite=390 mmTiefe=470 mm394,02 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
KS Tools Kälte-Klima-Steckschlüssel-Satz, 19-tlg - 130.0300metrische Größenfür alle gängigen Absperrventile geeignetideale Satzzusammenstellung für Kälte-Klima-TechnikGrößen 1/4 + 5/16 am RatschenkopfGrößen 8,5 + 13,0 mm, 3/8 am Ratschengriffmatt satiniertChrom Vanadiumin stabilem Kunststoffkoffer81,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
6x Kältespray LIQUI MOLY 8916 Kälte-Spray Kühlung Vereisungsspray Montage 400ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 6x Kältespray LIQUI MOLY 8916 Kälte-Spray Kühlung Vereisungsspray Montage 400ml Beschreibung Universell einsetzbar für Reparaturzwecke und Fehlersuche. Hilft, Konstruktionsteile in engste Passungen einzufügen, durch thermische Überlastung bedingte Fehler in elektrischen Schaltungen zu finden und Temperaturfühler einfach und schnell auf ihre Funktion zu überprüfen. Zudem können Gewebeproben für die Mikroskopie im medizinischen Bereich präpariert werden. Einsatzgebiet Zum Einfügen von Kugellagern, Wellen und Buchsen in Passungen sowie Prüfen elektrischer Bauteile wie z. B. Temperaturfühler, Platinen usw. Anwendung Zu behandelnde Bauteile oder Gegenstände einige Sekunden gleichmäßig besprühen. Je nach Sprühdauer kann der Kälteeffekt variiert werden. Bei bestimmungsgemäßer Anwendung unschädlich. Bei Körperkontakt besteht Erfrierungsgefahr.65,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.